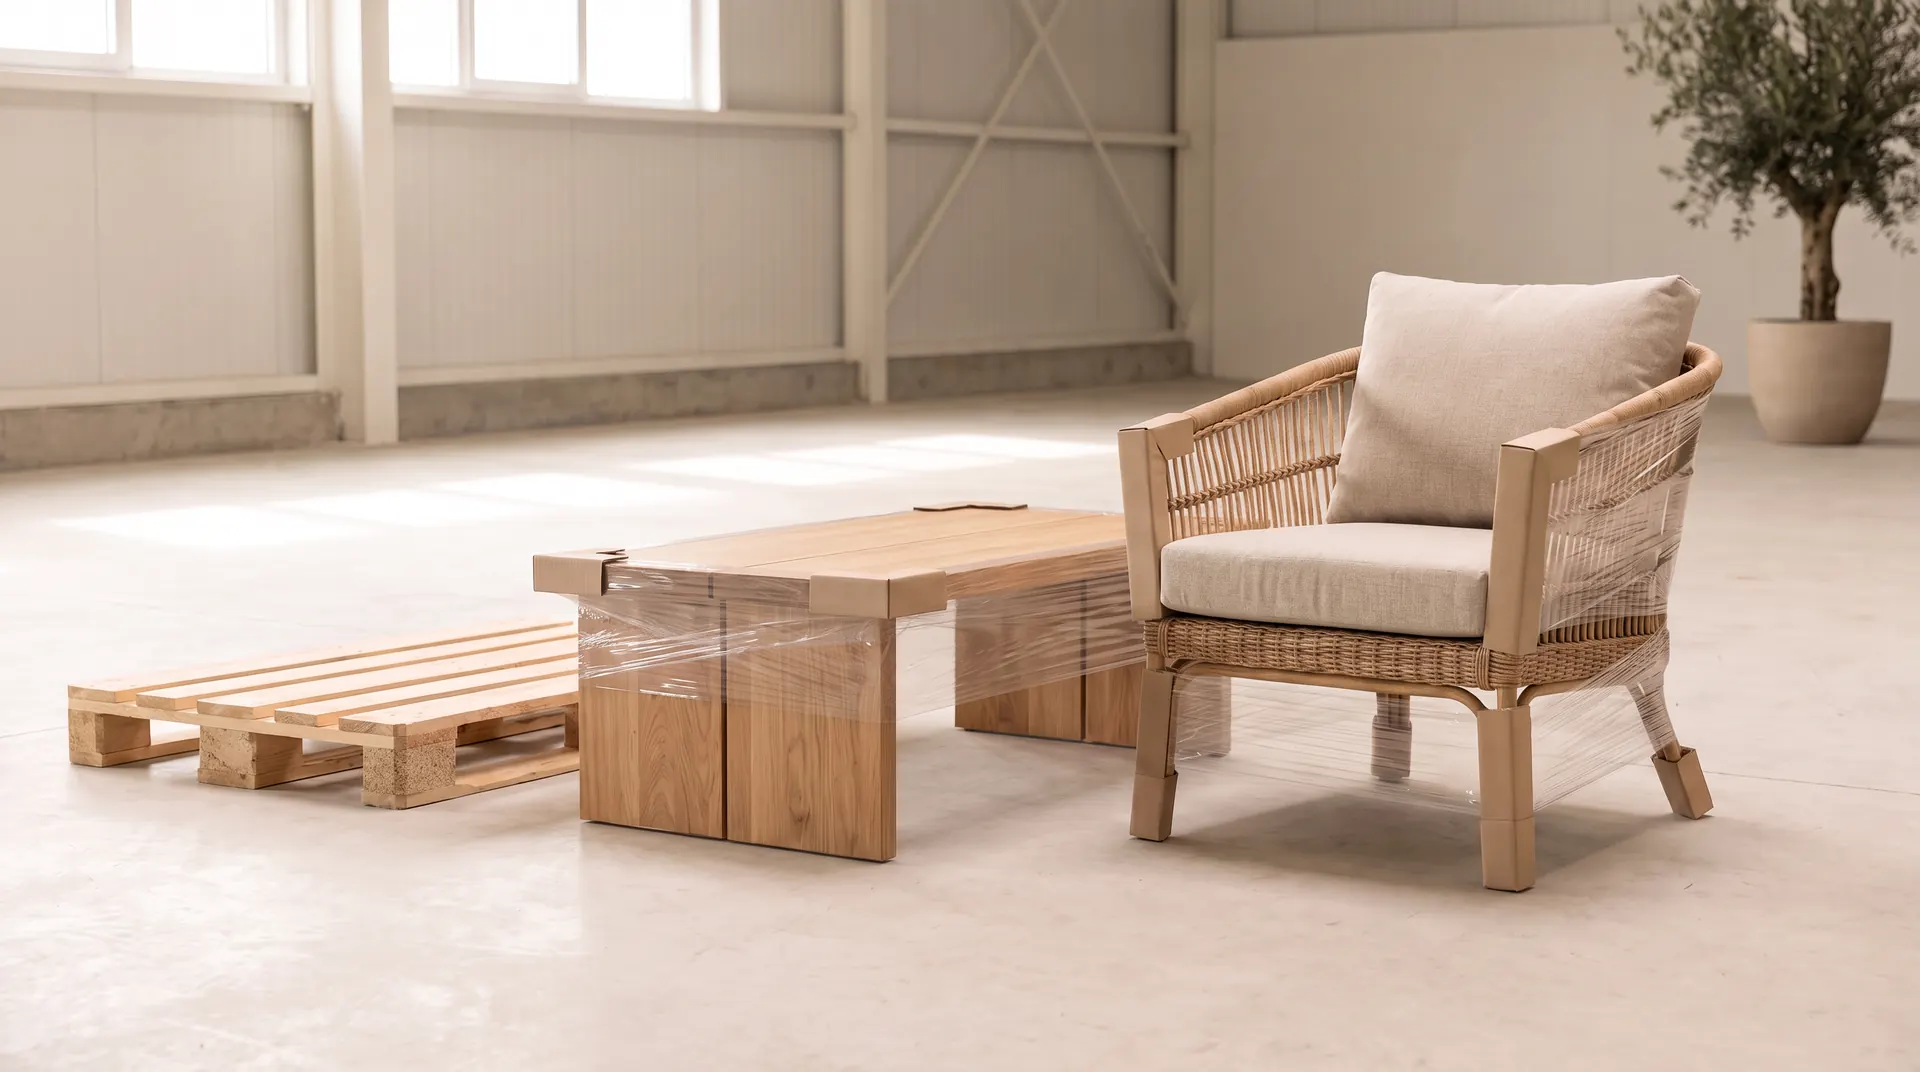
El arancel para los muebles de China es del 0 % para muebles de madera, metal y plástico, y del 5,6 % para muebles de bambú, ratán, piedra y otros materiales. Para estos códigos, TARIC no muestra derechos antidumping para China. A ello se suma el IVA del 23 % en la importación, calculado sobre el valor en aduana incrementado con el arancel.
¿Cómo se clasifican los muebles en el arancel de aduanas?
Los muebles de China suelen clasificarse en la partida NC 9403 «Los demás muebles y sus partes». El código se elige según el material y, en el caso de la madera, también según la estancia: el comedor y la sala de estar cuentan con una subpartida propia. Los tipos proceden de la Nomenclatura Combinada 2026 y de TARIC, vigentes a 23 de septiembre de 2026.
El código NC es un código de mercancía de ocho dígitos de la Nomenclatura Combinada, el arancel aduanero de la UE. TARIC le añade dos dígitos más y las medidas comerciales, como los derechos antidumping.
| Código NC | Descripción arancelaria | Ejemplos | Arancel (origen: China) |
|---|---|---|---|
| 9403 60 10 | muebles de madera de los tipos utilizados en comedores y salas de estar | mesa de centro de madera, mesa de comedor, mueble para TV | 0 % |
| 9403 60 90 | los demás muebles de madera | consola de madera para recibidor | 0 % |
| 9403 20 80 | los demás muebles de metal | mesa con estructura metálica, cuando el metal le confiere su carácter esencial | 0 % |
| 9403 70 00 | muebles de plástico | mesa de plástico | 0 % |
| 9403 82 00 | muebles de bambú | consola de bambú | 5,6 % |
| 9403 83 00 | muebles de ratán | mesa de ratán | 5,6 % |
| 9403 89 00 | muebles de las demás materias | mesa de piedra o vidrio | 5,6 % |
Una mesa de centro, una mesa de comedor, una consola o un mueble para TV no disponen de códigos propios. Lo determinante es el material y, en el caso de la madera, su destino. Las subpartidas 9403 60 10 y 9403 60 90 tienen el mismo arancel del 0 %, pero en la declaración debe figurar la correcta.
¿Cómo clasificar un mueble compuesto por varios materiales?
Un mueble compuesto por varios materiales se clasifica según la materia que le confiera su carácter esencial. Así lo establece la Regla General Interpretativa 3 b) de la Nomenclatura Combinada. Por tanto, una mesa con tablero de piedra sobre una estructura metálica puede clasificarse en la subpartida 9403 20 80 (0 %) o en la 9403 89 00 (5,6 %).
Para las mesas, las notas explicativas de la Nomenclatura Combinada precisan esta norma: la mesa se clasifica según el material de la base, es decir, de las patas y el bastidor. La excepción es un tablero que otorgue a la mesa su carácter esencial, por ejemplo, si es de mayor valor, de vidrio, mármol o maderas nobles. Cuando ningún material predomina, la regla 3 c), en relación con la regla 6, remite a la última subpartida por orden de numeración, es decir, la 9403 89 00.
La regla 2 a) añade un segundo principio: un mueble desmontado, enviado en un paquete para armar, se clasifica como mueble terminado. Las piezas importadas por separado constituyen un caso distinto, ya que las partes de madera para muebles (9403 91 00) tributan a un arancel del 2,7 %.
En el caso de estructuras mixtas, conviene recurrir a una Información Arancelaria Vinculante (IAV), es decir, una resolución formal de la autoridad aduanera sobre la clasificación de una mercancía concreta. Puede consultar las resoluciones emitidas para otros importadores en la base de datos comunitaria EBTI.
¿Se aplican derechos antidumping a los muebles procedentes de China?
A fecha de 23 de septiembre de 2026, TARIC no contempla derechos antidumping ni compensatorios para los muebles procedentes de China. Hemos verificado los códigos 9403 20 80, 9403 60 10, 9403 60 90, 9403 70 00, 9403 82 00, 9403 83 00 y 9403 89 00. El derecho antidumping es un gravamen arancelario adicional que la UE aplica a determinadas mercancías de un país específico.
La única medida dentro de estos códigos afecta a las estanterías de acero (línea TARIC 9403 20 80 20). Desde el 12 de septiembre de 2026, su importación desde China está sujeta a registro en el marco de un procedimiento antidumping (Reglamento de Ejecución (UE) 2026/2023 de la Comisión). Dicho registro no es aplicable a mesas ni mesitas.
A modo de comparación: los artículos de mesa de cerámica procedentes de China (6911 10 00) registran en TARIC derechos antidumping definitivos de hasta el 79 %. Dado que las medidas comerciales pueden variar a lo largo del año, le recomendamos comprobar el tipo arancelario en la fecha exacta de importación para su código de 10 dígitos y país de origen.
¿A cuánto asciende el IVA en la importación de muebles desde China?
El IVA en la importación de muebles es del 23 %. Se calcula sobre el valor en aduana incrementado con el arancel y los gastos de transporte hasta el primer lugar de destino en Polonia. Para un sujeto pasivo de IVA en activo, este impuesto es deducible, por lo que el coste real radica principalmente en el arancel.
La base legal la establece la Ley del Impuesto sobre Bienes y Servicios: el art. 30b, aps. 1 y 4, determina la base imponible, y el art. 146ef, ap. 1, pto. 1, fija el tipo del 23 %. Como sujeto pasivo de IVA en activo, puede liquidar el IVA a la importación directamente en su declaración periódica en lugar de abonarlo en el despacho aduanero (art. 33a).
Ejemplo: ¿cuánto cuesta despachar un contenedor de mesas auxiliares?
A continuación, presentamos un supuesto ilustrativo con importes redondeados, no un presupuesto vinculante. Asumimos un valor en aduana de 20 000 EUR, correspondiente al precio de la mercancía con flete y seguro hasta la frontera de la UE. Comparamos mesas de centro de madera (9403 60 10, arancel 0 %) con mesas de ratán (9403 83 00, arancel 5,6 %).
| Concepto | Mesas de madera (9403 60 10) | Mesas de ratán (9403 83 00) |
|---|---|---|
| Valor en aduana | 20 000 EUR | 20 000 EUR |
| Arancel | 0 EUR (0 %) | 1 120 EUR (5,6 %) |
| Base imponible del IVA | 20 000 EUR | 21 120 EUR |
| IVA 23 % | 4 600 EUR | 4 857,60 EUR |
| Arancel e IVA pagaderos en el despacho | 4 600 EUR | 5 977,60 EUR |
| Coste tras la deducción del IVA | 0 EUR | 1 120 EUR |
En este ejemplo no se incluye el transporte hasta el primer lugar de destino en Polonia, que también computa en la base imponible del IVA. Puede calcular sus propias cifras con nuestra calculadora de aranceles desde China.
Para un mismo valor de mercancía, el material por sí solo modifica el coste en un 5,6 % del valor en aduana. Al solicitar presupuesto para mesas de centro, mesas de comedor o consolas, indique siempre la composición de la estructura y del tablero. De ello dependerá el código NC aplicable; la clasificación arancelaria corre a cargo del equipo aduanero de nuestro grupo.
¿Qué otros costes deben computarse en los muebles procedentes de China?
Además del arancel y el IVA, es preciso sumar el flete marítimo desde Yantian hasta Gdansk, el seguro, los gastos portuarios, el despacho de aduanas y el transporte terrestre hasta su almacén. Para el mobiliario de madera aplican asimismo los requisitos del reglamento EUDR, y para cualquier producto con embalaje, el registro en el BDO polaco y las obligaciones del PPWR.
- Flete y plazos de entrega. La travesía de Yantian a Gdansk suele demorarse entre 30 y 38 días, según la naviera, la ruta marítima y la temporada. La tarifa de flete se cotiza conjuntamente con el precio de la mercancía.
- Gastos portuarios y despacho. El THC (Terminal Handling Charge) o recargo por manipulación de contenedores en terminal, los honorarios de la agencia de aduanas y el acarreo desde la terminal portuaria hasta el almacén.
- EUDR. Los muebles de madera de las subpartidas 9403 30, 9403 40, 9403 50 y 9403 60, así como las partes de la 9403 91, figuran en el anexo I del Reglamento (UE) 2023/1115 sobre productos libres de deforestación. Según la Comisión Europea, estas obligaciones entran en vigor el 30 de diciembre de 2026 para medianas y grandes empresas, y el 30 de junio de 2027 para microempresas y pequeñas entidades. El operador deberá acreditar que la madera no procede de zonas recientemente deforestadas y presentar una declaración de diligencia debida.
- Envases y embalajes. Puesto que los muebles se transportan debidamente embalados, como importador asume responsabilidades bajo el PPWR y requiere el alta en el registro ambiental BDO. Puede consultar todos los detalles en nuestro artículo sobre PPWR, BDO y GPSR en la importación desde China.
Marco regulatorio actualizado a septiembre de 2026.